


Smart Finance: Loan Calculator
4,467.00 Arvustused
Rakenduse andmed
- Versioon
- 1.0.6
- Uuendatud
- Litsents
- Free
- Allalaadimised
- 100 000+
- Arendaja
- EXPERT MEDICAL BILLING LLC
- Kategooriad
- Finants
- Platvorm
- Android
Ekraanipildid
 Analüüsis AppCompare
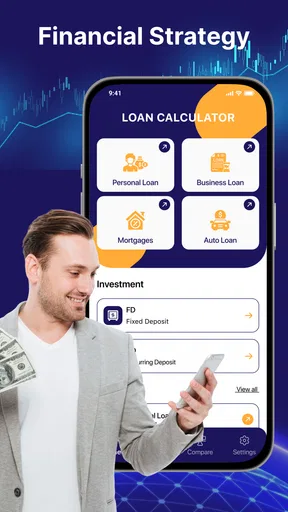
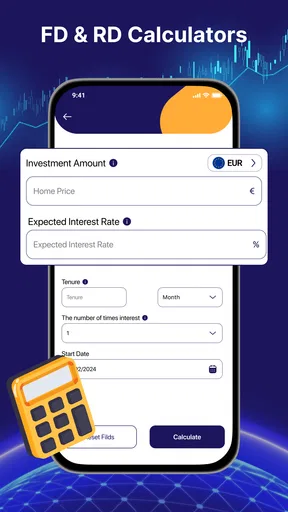
Kui ma tahan laenuotsust enne panga poole pöördumist rahulikult läbi mõelda, avan tavaliselt kalkulaatori, mitte ei hakka kohe pakkumisi võrdlema. Smart Finance: Loan Calculator on selleks loodud finantsrakendus, mis koondab hüpoteeklaenu, autolaenu ja üldisemaid finantsarvutusi ühte kohta. Minu esmamulje on lihtne: see ei püüa olla pank ega nõustaja, vaid praktiline tööriist, millega saab numbrite mõju kiiresti lahti mõtestada.
Rakenduse teeb huvitavaks see, et selle väärtus ei sõltu ainult esimesest proovimisest. Esimesel nädalal on lihtne uudishimust erinevaid summasid sisestada, kuid pikemas kasutuses loeb rohkem see, kas kalkulaator aitab mul päriselt otsuseid ette valmistada, kas tulemusi on mugav uuesti kontrollida ja kas rakendus ei muutu iga kasutuskorra järel tüütuks. Just selles valguses ma seda hindasin.
Esimene nädal: kiire viis laenumõtteid korrastada
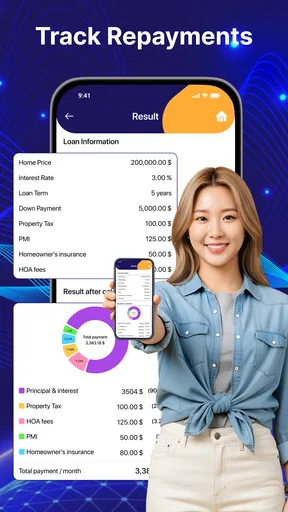
Esimestel kasutuskordadel on kõige kasulikum see, et saan hüpoteeklaenu ja autolaenu vaadata eraldi mõtteharjutustena. See on parem kui üks üldine numbriväli, sest kodu ja auto rahastamisega kaasnevad tavaliselt väga erinevad kaalutlused. Kodulaenu puhul huvitab mind eelkõige pika kohustuse suurus ja kuumakse talutavus, autolaenu puhul aga see, kas sõiduki hind, sissemakse ja laenumakse moodustavad mõistliku terviku.
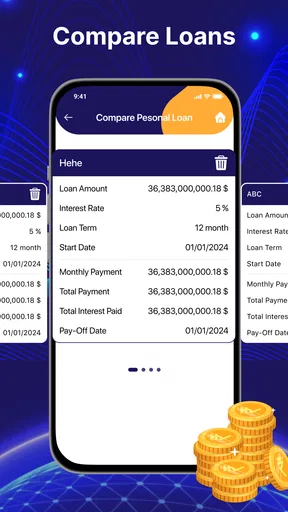
Minu jaoks ei ole kalkulaatori peamine väärtus üksik kuumakse. Olulisem on võimalus muuta sisendit ja vaadata, kuidas väike erinevus laenusummas või perioodis kogu pildi ümber kujundab. Näiteks võib alguses tunduda ahvatlev pikem periood, sest kuumakse muutub kergemaks. Samal ajal võib kogu tagasimakstav summa kasvada. Selline võrdlus aitab vältida olukorda, kus keskendun ainult sellele, kas tänane makse mahub eelarvesse.
Rakendus kuulub rahanduse kategooriasse ning selle lühike kirjeldus “Smart Finance” on küll napp, kuid kasutamise mõte saab kiiresti selgeks. Tegemist ei ole eelarvepäeviku, investeerimisplatvormi ega pangarakendusega. Kui otsin kohta, kus jälgida igapäevaseid kulusid või hallata kontosid, ei ole see õige tööriist. Kui tahan enne laenuandjaga rääkimist aru saada, millised variandid üldse realistlikud võiksid olla, on selle fookus palju sobivam.
Üks praktiline kasutusviis on teha enne automüügisalongi minekut kolm arvutust. Esimeses panen sisse auto soovitud hinna, teises vähendan laenusummat suurema sissemakse võrra ja kolmandas proovin lühemat perioodi. Nii ei lähe ma müügiesindusse ainult ühe emotsionaalse hinnasildiga, vaid tean, milline kuumakse ja kogukulu mulle tegelikult sobivad. Sama meetod töötab koduotsingul: enne kinnisvarakuulutuste sirvimist saan paika panna oma rahalise piiri.
Kahtlemata on siin üks oluline piirang. Kalkulaatori tulemus ei ole panga pakkumine ega laenuotsus. Tegelik intress, lepingutasu, kindlustus, tagatised, sissetulek ja krediidiajalugu võivad lõpptulemust muuta. Seetõttu kasutan saadud numbrit lähtepunktina, mitte lubadusena. Hea kalkulaator aitab küsimusi paremini ette valmistada, kuid ei asenda laenuandja tingimuste lugemist.
Tasub enne valimist lugeda

Xiaomi ilmarakendus aitab päeva planeerida, kuid kogukonda ei loo

PLAYit leiab telefonist peaaegu iga video, kuid mugavusel on hind

TikTok Lite viib lühivideod väiksema andmekuluga kaugemale

Prime Video võit sõltub sellest, mida vaataja telefonis leiab

Moovit ei juhi busse, kuid mõjutab seda, kuidas linnas liigume

Nädala valik: Microsoft 365 Copilot aitab tööga kiiremini alustada
Kellele on esmane kasutuskogemus kõige kasulikum?
See sobib inimesele, kes tahab enne suure rahalise otsuse tegemist ise arvutada, mitte toetuda ainult müügiesindaja või laenuvahendaja selgitusele. Eriti kasulik on see siis, kui mul on mitu võimalikku eelarvet ja soovin neid kiiresti kõrvutada. Samuti võib sellest abi olla paaril, kes arutab koduostu: kumbki saab läbi proovida oma sissemakse ja kuumakse variandi ning vestlus muutub üldise “kas me saame seda endale lubada?” asemel konkreetsemaks.
Algaja jaoks on eelis lihtsus, kuid lihtsus võib olla ka puudus. Kui tahan väga üksikasjalikku amortisatsioonigraafikut, maksude mõju, erinevate tasude täielikku mudelit või mitme laenu samaaegset analüüsi, võib spetsiaalne finantsplaneerimise tööriist olla parem. Smart Finance: Loan Calculator annab kiire lähtehinnangu, mitte täielikku isikliku rahanduse mudelit.
Loetavus, navigeerimine ja rahulik kasutus
Laenunumbrite puhul on mulle oluline, et saaksin sisendit muuta ja tulemust uuesti vaadata ilma, et peaksin samal ajal mitme eri teenuse vahel hüppama. Selle rakenduse selge fookus aitab hoida tähelepanu laenuarvutusel. Kui kasutan seda väikesel ekraanil või väsinuna, teen arvutuse pigem ühe muutuja kaupa: muudan näiteks perioodi, vaatan mõju ja alles siis proovin teist sisendit. Nii on lihtsam aru saada, milline muudatus tulemuse tekitas.
See töövõte on eriti kasulik siis, kui arvutan kellegagi koos. Üks inimene võib lugeda sisendeid ja teine vaadata, kas eeldused tunduvad realistlikud. Ma ei käsitle tulemust lõpliku vastusena, vaid vestluse lähtepunktina. Kui ekraanilt on keeruline numbreid jälgida, kirjutan olulisemad variandid paberile või enda eelarvesse; nii ei pea kogu otsustusprotsess sõltuma sellest, kui mugav on telefoni korraga vaadata.
Kuu pärast: kas rakendus jääb päriselt kasutusse?
Laenukalkulaatori tegelik proovikivi algab siis, kui esmane uudishimu on kadunud. Ühekordseks arvutuseks võib kasutada peaaegu ükskõik millist veebikalkulaatorit, seega peab mobiilirakendus õigustama oma kohta telefonis korduva väärtusega. Minu hinnangul on selle tugevus just stsenaariumides, kus otsus venib: koduotsing kestab, auto valik muutub või sissemakse koguneb aeglaselt.
Kui mu rahaline olukord muutub, saan sama küsimuse uuesti läbi teha. Näiteks võib mõne kuu pärast olla võimalik kasutada suuremat sissemakset või valida odavam auto. Selle asemel et toetuda vanale umbkaudsele arvutusele, saan kontrollida, kas uus variant muudab kuumakse piisavalt väiksemaks. Selline korduv kasutus on mõistlikum kui kalkulaatori avamine ainult ühel korral ja tulemuse kohe unustamine.
Samuti aitab rakendus valmistuda vestluseks pangaga. Enne kohtumist panen kirja paar realistlikku varianti: ettevaatlik, keskmine ja pingelisem. Seejärel saan küsida, miks panga tegelik pakkumine erineb minu arvutusest. Erinevus ei tähenda automaatselt, et üks pool eksib; see võib tuleneda intressist, lisatasudest või sellest, kuidas pank minu sissetulekut ja kohustusi hindab. Kalkulaator annab mulle võrdluspunkti, millega on lihtsam täpsustavaid küsimusi esitada.
Siin tuleb mängu ka rakenduse tasuta kasutamine. Smart Finance on tasuta, mistõttu on seda lihtne proovida ilma ostuotsuseta. Samas tuleb arvestada, et Play kaudu arveldamisel on rakendusesisese ostu hind 6,49 eurot. See ei muuda tasuta proovimise mõtet, kuid enne tasulise võimaluse kasutamist tasub aru saada, millist lisaväärtust see konkreetne funktsioon annab ja kas mul on seda tegelikult vaja.
Ma ei soovitaks teha tasulist otsust ainult sellepärast, et rakendus tundub esimesel päeval mugav. Mõistlikum on esmalt kasutada tasuta osa oma päris olukorra läbimängimiseks. Kui sellest piisab, ei ole põhjust lisakulu teha. Kui aga rakendusesisene võimalus muudab korduva võrdlemise märgatavalt lihtsamaks, võib see olla põhjendatud inimesele, kes tegeleb aktiivselt kodu või auto rahastamisega.
Kolm töövõtet, mis muudavad kalkulaatori kasulikumaks
Esiteks ei tasu sisestada ainult ideaalset stsenaariumi. Mina teeksin alati ka pingetaluvuse kontrolli: mis juhtub siis, kui laenusumma on väiksem, periood lühem või sissemakse tagasihoidlikum? See näitab, milline osa otsusest on päriselt paindlik ja milline sõltub liiga paljudest eeldustest.
Teiseks tasub tulemusi vaadata koos igapäevase eelarvega, mitte eraldi. Kuumakse võib kalkulaatoris tunduda mõistlik, kuid pärast eluaseme, toidu, transpordi, kindlustuse ja säästmise arvestamist võib vaba raha olla vähe. Seetõttu kasutan kalkulaatorit enne eelarvetabelit, mitte selle asemel. Rakendus aitab laenumõõtu hinnata, kuid mina pean ise vaatama kogu majapidamise rahavoogu.
Kolmandaks võrdleksin alati vähemalt kahte perioodi, mille kuumakse erinevus ei tundu esmapilgul suur. Just seal võib peituda kõige olulisem kompromiss: väiksem kuumakse võib tähendada pikemat kohustust ja suuremat kogukulu. See on praktiline viis avastada, et “jõukohane” ja “rahaliselt mõistlik” ei tähenda alati sama asja.
Erinevad olukorrad ja ligipääs
Telefonis kasutamine on mugav kiireks kontrolliks näiteks kodu vaatamise eel või siis, kui automüüja pakub teistsugust hinda kui olin arvestanud. Samas ei ole autos või rahvarohkes kohas mõistlik proovida korraga läbi mitut keerulist varianti. Mina peatuksin, sisestaksin ühe stsenaariumi korraga ja kontrolliksin olulised arvud hiljem rahulikult uuesti üle. Selline kasutus vähendab kiirustamisest tulenevat eksimisriski.
Rakendus võib sobida ka inimesele, kes eelistab suulise selgituse asemel ise numbreid läbi proovida, või paarile, kellel on vaja arutada erinevaid maksevõimalusi. Kui nägemine, käeline täpsus või tähelepanu muudab telefoni kasutamise keeruliseks, sõltub kogemus konkreetsest seadmest ja kasutaja harjumustest. Sel juhul võib olla lihtsam arvutada koos teise inimesega või kasutada suurema ekraaniga seadet. Ma ei eeldaks, et kalkulaator ise lahendab kõik ligipääsetavuse vajadused.
Hoolduskoormus ja kasutamise mugavus
Sellise rakenduse hoolduskoormus peaks kasutaja jaoks olema väike, sest finantskalkulaatorit ei avata tavaliselt iga päev. Praegune versioon on 1.0.6 ja rakendus töötab Androidi versioonil 7.0 või uuemal. See teeb selle kättesaadavaks ka vanematele Android-seadmetele, kuigi väga vana telefoni puhul sõltub tegelik mugavus ikkagi seadme kiirusest ja ekraanist.
Minu jaoks tähendab madal hoolduskoormus eelkõige seda, et rakendus ei nõua pidevat andmete sisestamist ega igapäevast harjumust. Selle väärtus tekib vajaduse korral: enne suuremat ostu, pärast sissemakse muutumist või siis, kui saan pangast uue pakkumise. See on pigem tööriist, mille juurde tagasi tulla, mitte rakendus, mida peaks iga hommik avama.
Arendaja on EXPERT MEDICAL BILLING LLC, mis võib esmapilgul tunduda rahandusrakenduse kontekstis ebatavaline. Mina ei teeks selle põhjal iseenesest järeldust rakenduse kvaliteedi kohta, kuid kasutaja võiks olla eriti tähelepanelik tulemuste tõlgendamisel. Rakenduse nimi ja arendaja nimi ei muuda põhireeglit: laenuotsuse puhul tuleb kontrollida tingimusi otse laenuandjalt ja lugeda läbi kõik kulud.
Vanusemärgis PEGI 3 viitab sellele, et rakendus sobib üldise sisureitingu mõttes laiale kasutajaskonnale. See ei tähenda, et iga inimene peaks laenu võtma või et rakendus annaks majanduslikult sobiva soovituse. Noorem kasutaja võib seda kasutada õppimiseks, kuid päris laenuotsus eeldab täiskasvanu vastutust, sissetuleku hindamist ja lepingutingimuste mõistmist.
Hoolduse mõttes on kõige suurem töö tegelikult minu enda teha. Kui intressimäär või laenuandja tasud muutuvad, tuleb sisendid uuesti üle vaadata. Vana tulemust ei tasu hoida igavese tõena. See on üks sellise tööriista vaikne nõrkus: rakendus võib olla tehniliselt korras, kuid selle arvutuse väärtus langeb, kui mina kasutan aegunud eeldusi.
Mis võib pikaajalisel kasutamisel väsitada?
Esimene võimalik väsimusallikas on korduv sisestamine. Kui võrdlen kümneid autosid või kinnisvaraobjekte, tahan kiiresti muuta summat, sissemakset ja perioodi. Kui iga variandi jaoks tuleb kõik algusest peale uuesti sisestada, võib veebikalkulaator või arvutustabel osutuda paindlikumaks. Eriti kehtib see kasutajale, kes soovib säilitada palju stsenaariume ja neid hiljem kõrvutada.
Teine piirang tuleneb kalkulaatori olemusest. Ükski kuumakse number ei näita täielikult, kuidas laen mõjutab minu ülejäänud elu. Kodulaenu puhul võivad lisanduda remondikulud, kommunaalmaksed ja kindlustus; autolaenu puhul hooldus, kütus ja väärtuse langus. Kui vaatan ainult kalkulaatori tulemust, tekib oht hinnata laenu liiga kitsalt.
Kolmas väsimusallikas on vale täpsuse tunne. Kui ekraan näitab kindlat summat, võib see tunduda väga usaldusväärne, isegi kui sisestatud intress või periood on alles oletuslik. Mina ümardaksin oma mõtetes tulemuse pigem ettevaatlikult ja kasutaksin mitut stsenaariumi. Kalkulaator on hea võrdlemiseks, kuid mitte selleks, et teha ebakindlast sisendist näiliselt täpne lubadus.
Võrreldes tavalise pangakalkulaatoriga on siin võimalik eelis neutraalsem lähtepunkt. Pangale kuuluv tööriist võib olla mugav siis, kui olen juba konkreetse laenuandja klient või tahan vaadata tema toote tingimusi. Smart Finance sobib paremini varasemasse etappi, kus ma ei ole veel otsustanud, millise panga või müüja poole pöördun. Teisalt ei pruugi üldine kalkulaator kajastada ühe konkreetse panga tegelikke tasusid ja hindamiskriteeriume.
Võrreldes arvutustabeliga on mobiilirakendus kiirem juhuslikuks kontrolliks. Arvutustabel võidab siis, kui tahan koostada terve pere eelarve, salvestada kümneid variante, lisada muid kohustusi ja teha pikemaajalisi prognoose. Seega ei näe ma neid otseste konkurentidena. Smart Finance on mugav esimene filter; arvutustabel või nõustaja võib olla järgmine samm, kui otsus muutub keerukaks.
Millal valiksin mõne muu lahenduse?
Kui minu eesmärk on jälgida iga kuu kulusid, valiksin eelarverakenduse. Kui tahan võrrelda reaalseid pangapakkumisi, vaataksin otse laenuandjate tingimusi või küsiksin pakkumisi. Kui mul on juba mitu laenu ja soovin hinnata kogu kohustuste portfelli, vajaksin põhjalikumat finantsplaneerimise vahendit. Smart Finance ei pea neid ülesandeid enda kanda võtma, kuid kasutajana pean teadma, kus selle roll lõpeb.
Samuti jätaksin selle kõrvale juhul, kui otsus sõltub keerukatest eranditest: ebaregulaarne sissetulek, ettevõtlustulu, mitu kaaslaenajat või suur hulk olemasolevaid kohustusi. Sellises olukorras võib lihtne kalkulatsioon anda liiga optimistliku pildi. Rakendusest on endiselt abi küsimuste ettevalmistamisel, kuid lõplikku otsust ei teeks ma selle põhjal kunagi üksi.
Pikaajaline hinnang: kas see väärib telefonis kohta?
Smart Finance: Loan Calculator väärib minu arvates kohta nende kasutajate telefonis, kes seisavad lähiajal silmitsi kodu- või autolaenu otsusega ning tahavad enne ametlikke pakkumisi oma piire mõista. Selle tugevus ei ole keeruline analüüs, vaid kiire võimalus küsida “mis siis, kui?” ja näha, kuidas üks muutus mõjutab kogu laenuplaani.
Rakenduse keskmine hinne on 4,4 ning seda on hinnanud üle neljasaja inimese; arvustusi on üle kuuekümne. Need numbrid annavad märku, et kasutuskogemus on paljudele sobinud, kuid mina ei peaks neid isikliku finantsotsuse aluseks. Olulisem on see, kas rakendus vastab minu konkreetsele vajadusele: kas saan võrrelda sissemakseid, perioode ja laenusummasid piisavalt kiiresti, et sellest tekiks päris otsustusabi.
Samuti on rakendus jõudnud üle saja tuhande paigalduseni, mis näitab laiemat huvi sellise lihtsa finantstööriista vastu. Tasuta hind teeb katsetamise lihtsaks, kuid rakendusesisese ostu puhul tasub enne maksmist hinnata, kas lisavõimalus säästab minu puhul päriselt aega. Ühekordseks arvutuseks ei pruugi tasuline osa olla vajalik.
Minu lõplik soovitus on kasutada seda kolmes etapis. Kõigepealt arvuta ettevaatlik, realistlik ja pingelisem variant. Seejärel kontrolli, kas kuumakse sobib kogu pere eelarvesse koos kõrvalkuludega. Lõpuks võta tulemused kaasa panka või müüjale ja küsi, miks tegelik pakkumine neist erineb. Nii jääb rakendus oma õigesse rolli: ta aitab mul paremini mõelda, mitte ei mõtle minu eest.
Pärast esmase uudsuse kadumist jääb alles mõõdukas, kuid päris väärtus. Ma ei kasutaks seda iga päev ega soovitaks seda täieliku finantsplaneerija asendusena. Küll aga avaksin selle uuesti iga kord, kui laenusumma, sissemakse või periood muutub. Kui vajad kiiret ja arusaadavat laenuvõrdlust, on see praktiline abiline; kui vajad terviklikku rahandusplaani, tasub valida põhjalikum lahendus.
Minu jaoks on kõige mõistlikum kasutusviis võtta rakendus kaasa otsuse algusesse, mitte lõppu. Kui kodu või auto valik on veel lahtine, aitab see mul välja selgitada, millise hinnavahemiku juures tasub üldse edasi uurida. Kui valik on juba tehtud ja vaja on hinnata konkreetset lepingut, on olulisem lugeda pakkumise tingimusi ning küsida laenuandjalt üle kulud, mida lihtne arvutus ei hõlma.
Praktilise näitena kujutan ette, et pere kaalub auto vahetamist, kuid ei tea, kas kasutada rohkem sääste või hoida need puhvrina. Arvutan mõlemad sissemaksevariandid ja võrdlen neid lühema perioodi võimalusega. Seejärel vaatan eelarvet ka pärast kütuse, hoolduse ja muude igapäevaste kulude lisamist. Kalkulaator ei ütle, milline valik on perele õige, kuid aitab meil enne ostu märgata, millise variandi puhul jääb vähem ruumi ootamatusteks.
Rakenduse eestikeelne kasutaja võiks samuti arvestada, et laenuterminid ja pakkumiste ülesehitus võivad eri laenuandjate vahel erineda. Seepärast ei võrdleks ma ainult kahte kuumakset, kui nende aluseks olevad eeldused pole samad. Kõigepealt paneksin kirja laenusumma, perioodi ja kasutatud intressi, siis viiksin need eeldused võimalikult sarnaseks. See väike kontroll aitab vältida olukorda, kus näiliselt odavam variant on arvutatud hoopis teistsuguste tingimustega.
Üldiselt näen selles rakenduses abivahendit inimesele, kes tahab laenuteemalises vestluses aktiivselt kaasa rääkida, kuid ei soovi keerulist finantsmudelit koostada. Kui vajad rahulikku esmast võrdlust ja oled valmis tulemusi kriitiliselt tõlgendama, on Smart Finance: Loan Calculator praktiline proovimiseks. Kui aga vajad tuge ligipääsetavuse erivajaduste, põhjalike arvutuste või isikliku nõustamise jaoks, sobib paremini lahendus, mis on just nende vajaduste järgi valitud.
Plussid
- Arvutab laenumakseid kiiresti erinevate perioodide ja intressimääradega.
- Võimaldab võrrelda mitut laenustsenaariumi enne otsuse tegemist.
- Lihtne kasutajaliides sobib ka finantsteadmisi mitteomavale kasutajale.
- Aitab hinnata kuumakse mõju igakuisele eelarvele.
- Kasulik tööriist kodu-
- auto- ja tarbimislaenu esmaseks planeerimiseks.
Miinused
- Tulemused on hinnangulised ega arvesta alati kõiki pangatasusid.
- Rakendus ei pruugi kajastada Eesti pankade tegelikke laenutingimusi.
- Arvutused sõltuvad kasutaja sisestatud andmete täpsusest.
- See ei asenda professionaalset finantsnõustamist ega laenupakkumiste võrdlust.
- Mõne funktsiooni või reklaamide eemaldamise eest võib olla vaja maksta.
Korduma kippuvad küsimused: Smart Finance: Loan Calculator
Mis on Smart Finance: Loan Calculator ja milleks seda kasutada saab?
Smart Finance: Loan Calculator on rakendus, millega saab hinnata laenumakseid ja kogu laenukulu enne laenulepingu sõlmimist. Sisestades laenusumma, intressimäära, perioodi ja vajadusel muud tasud, näitab kalkulaator ligikaudset kuumakset ning tagasimaksete kogusummat. See on kasulik tööriist kodu-, auto- või tarbimislaenu pakkumiste esialgseks võrdlemiseks, kuid arvutust ei tohiks käsitleda panga ametliku pakkumisena.
Kas Smart Finance: Loan Calculator näitab täpselt minu tegelikku laenumakset?
Rakenduse arvutustulemus sõltub täielikult sisestatud andmete täpsusest ja kasutatavast arvutusmeetodist. Tegelik kuumakse võib erineda, kui laenuga kaasnevad lepingutasu, haldustasu, kindlustus, muutuv intress või muud kulud. Enne otsuse tegemist tasub võrrelda rakenduse tulemust krediidiasutuse ametliku tagasimaksegraafikuga ning kontrollida, kas kalkulaator arvestab krediidi kulukuse määra ja lisatasusid.
Kas rakendus töötab ilma internetiühenduseta ja milliseid andmeid tuleb sisestada?
Lihtsamate laenukalkulatsioonide tegemiseks võib rakendus töötada ka ilma pideva internetiühenduseta, kuid täpne toimivus sõltub konkreetsest versioonist ja seadme platvormist. Tavaliselt tuleb sisestada laenusumma, intressimäär, tagasimakseperiood ning mõnel juhul sissemakse või lisatasud. Isikliku eelarve hindamisel tasub kasutada realistlikke numbreid, sest liiga optimistlikud sisendid võivad anda eksitavalt väikese kuumakse.
Kas Smart Finance: Loan Calculator sobib Eesti laenupakkumiste võrdlemiseks?
Rakendus võib olla mugav esmane abivahend Eesti laenupakkumiste võrdlemisel, kuid tulemusi tuleb tõlgendada ettevaatlikult. Eesti laenuandjad võivad kasutada erinevaid intressiarvestuse põhimõtteid, lepingutasusid, viiteintresse ja krediidi kulukuse määra. Kõige õiglasema võrdluse saamiseks sisesta iga pakkumise puhul samad tingimused ning kontrolli lisaks kuumaksele ka tagasimaksete kogusummat, lepingutingimusi ja võimalikke ennetähtaegse tagastamise kulusid.
Kas Smart Finance: Loan Calculator on turvaline ning kas rakendus vajab tundlikke isikuandmeid?
Laenukalkulaatori kasutamiseks ei tohiks üldjuhul olla vaja sisestada isikukoodi, pangaparoolide, kaardiandmete ega muude väga tundlike andmete infot. Enne paigaldamist tasub siiski üle vaadata rakenduse küsitud õigused, privaatsustingimused ja arendaja andmed. Kui rakendus palub kalkulatsiooni tegemiseks ebavajalikku ligipääsu kontaktidele, sõnumitele või pangateabele, tasub olla ettevaatlik ning laadida rakendus ainult ametlikust Google Play või App Store'i keskkonnast.


